Domain popanz.de kaufen?
Wir ziehen mit dem Projekt
popanz.de um.
Sind Sie am Kauf der Domain
popanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain popanz.de kaufen?
Wie heißt das Maskottchen-Kostüm?
Das Maskottchen-Kostüm wird oft einfach als "Maskottchen" bezeichnet. Es kann jedoch auch einen spezifischen Namen haben, der auf das jeweilige Maskottchen oder die Organisation, die es repräsentiert, abgestimmt ist. Zum Beispiel heißt das Maskottchen der Olympischen Spiele 2020 in Tokio "Miraitowa". **
Wie war das erste Mal im Maskottchen-Kostüm?
Das erste Mal im Maskottchen-Kostüm war aufregend und einzigartig. Es war eine neue Erfahrung, in eine andere Rolle zu schlüpfen und die Reaktionen der Menschen zu sehen. Es hat Spaß gemacht, die Kinder zum Lachen zu bringen und eine positive Stimmung zu verbreiten. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
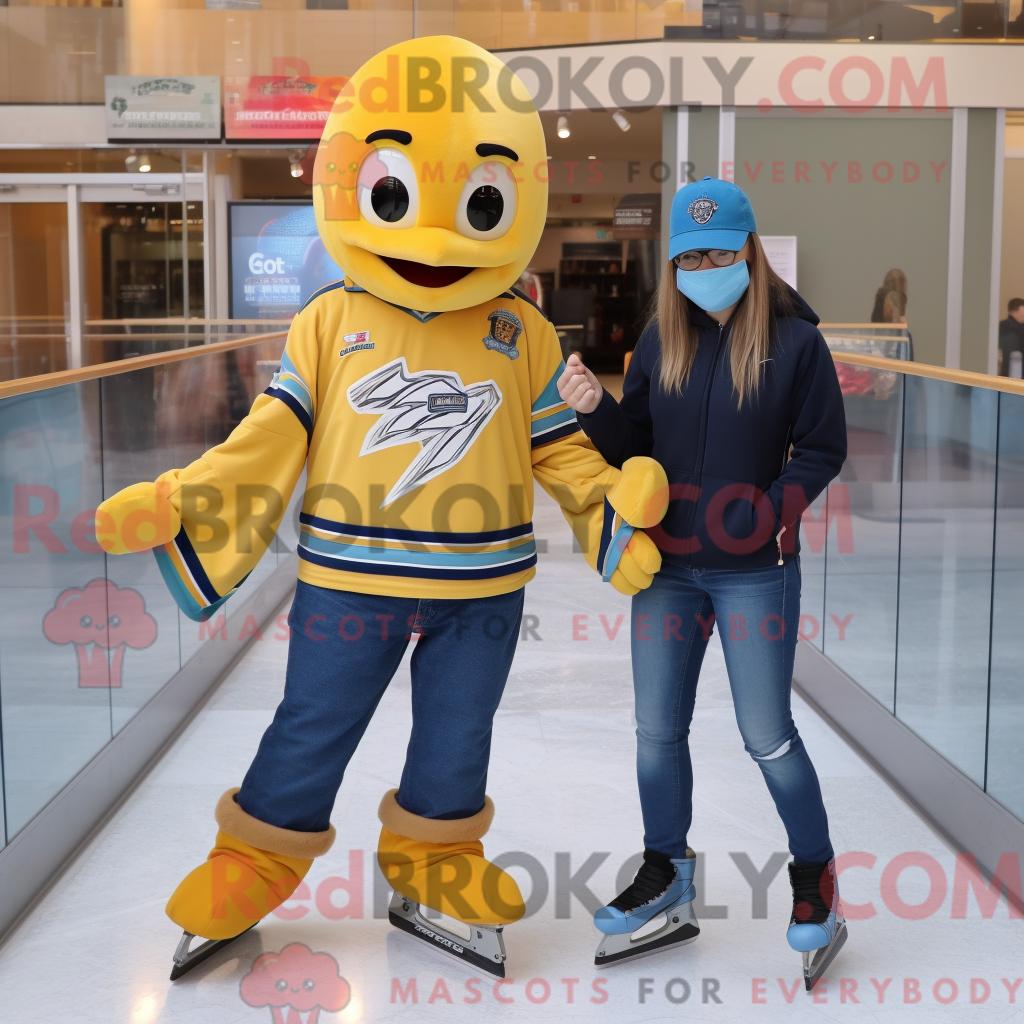
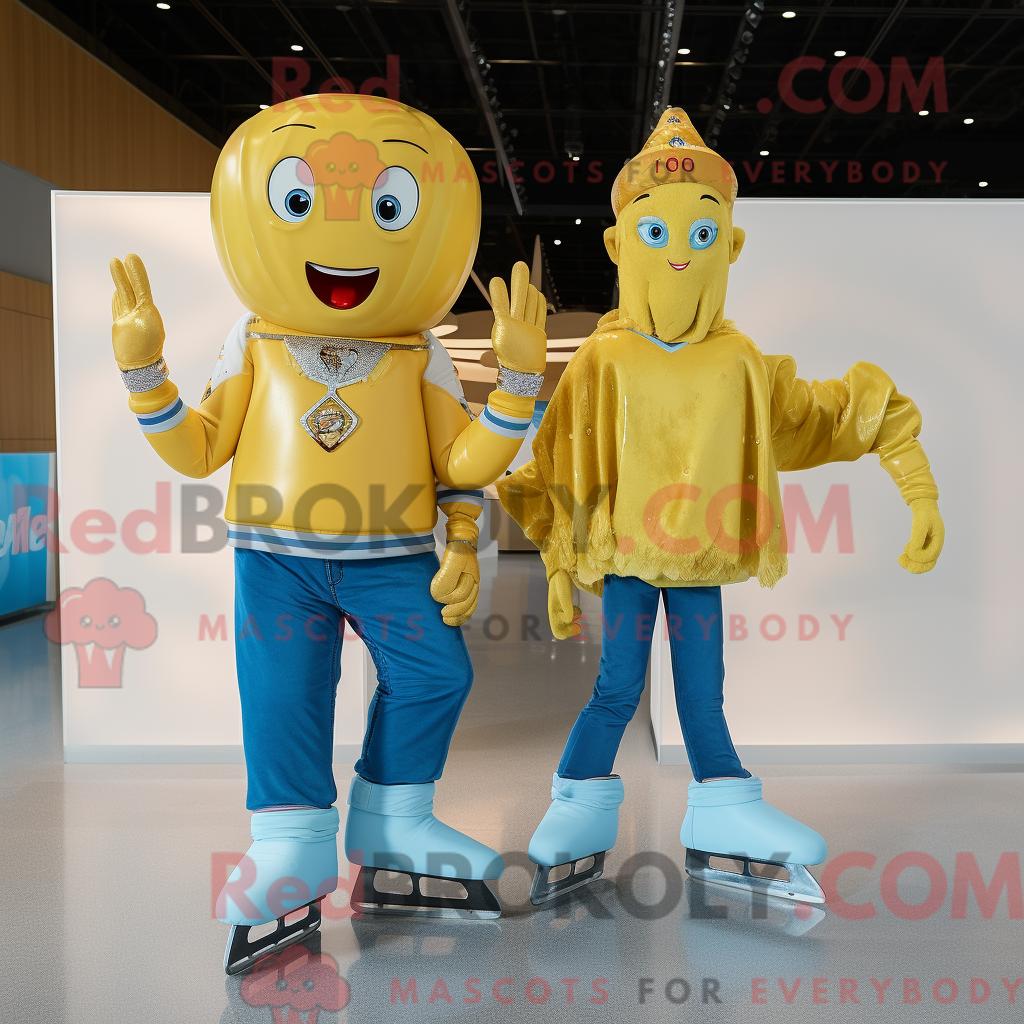
Maskottchen-Kostüm REDBROKOLY Goldenes Paar Schlittschuhe mit Boyfriendjeans und Schalkragen- Dieses REDBROKOLY.COM Maskottchen, Maskottchen-Kostüm REDBROKOLY Goldenes Paar Schlittschuhe mit Boyfriendjeans und Schalkragen, macht eine Aktion erinnerbarer und interaktiver. - Dieses Modell eignet sich fuer Animationen, die Ueberraschung, Fotos und einfache mit den Teilnehmern erzeugen sollen. - Das Maskottchen kann eine Verteilung, Parade, Markenaktivierung oder Empfangssituation begleiten. - Zusammensetzung: 80% polyfoam et 20% polyester. - Die leichte Struktur und textile Verarbeitung zeigen eine erkennbare Figur in einem Eventkontext. - Das Design hilft, Aufmerksamkeit zu gewinnen und bleibt mit verschiedenen Nutzungen kombinierbar. - REDBROKOLY.COM sammelt Maskottchen fuer Eventprofis, Geschaefte, Gemeinden und Privatkunden. - Der kann wichtige Informationen vor Ihrem Kauf bestaetigen. - Dieses Maskottchen kann Ihre Kommunikation unterstuetzen, indem es Ihr Event identifizierbarer, menschlicher und teilbarer macht. - REDBROKOLY.COM1699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie war das erste Mal im Maskottchen-Kostüm?
Das erste Mal im Maskottchen-Kostüm war aufregend und etwas ungewohnt. Es war eine Herausforderung, sich darin zu bewegen und zu agieren, aber es hat auch viel Spaß gemacht, die Reaktionen der Menschen zu sehen. Es war eine einzigartige Erfahrung, in die Rolle des Maskottchens zu schlüpfen und die Stimmung zu verbreiten. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Was bedeutet "Popanz"?
Der Begriff "Popanz" wird oft verwendet, um eine Person oder eine Sache zu beschreiben, die übertrieben oder unnötig aufgebauscht wird. Es kann auch bedeuten, dass etwas als bedrohlich oder gefährlich dargestellt wird, obwohl es in Wirklichkeit harmlos ist. Der Begriff wird oft verwendet, um auf übertriebene Ängste oder Bedrohungen hinzuweisen. **
-
Soll ich jetzt die Reinigungskosten für ein Maskottchen-Kostüm übernehmen?
Das hängt von den Umständen ab. Wenn du das Maskottchen-Kostüm beschädigt hast oder für seine Reinigung verantwortlich bist, solltest du wahrscheinlich die Kosten übernehmen. Wenn jedoch jemand anderes für den Schaden verantwortlich ist oder du keine Verantwortung für das Kostüm hast, solltest du nicht für die Reinigungskosten aufkommen müssen. Es ist wichtig, die genauen Umstände zu klären, um eine faire Entscheidung zu treffen. **
Soll ich jetzt die Reinigungskosten für ein Maskottchen-Kostüm übernehmen?
Das hängt von den Umständen ab. Wenn du das Maskottchen-Kostüm benutzt hast und es verschmutzt hast, wäre es fair, die Reinigungskosten zu übernehmen. Wenn jedoch jemand anderes das Kostüm benutzt hat oder die Verschmutzung unvermeidbar war, könnte es angemessen sein, die Kosten aufzuteilen oder von der Verantwortung freigestellt zu werden. Es ist wichtig, die Situation und die Vereinbarungen im Voraus zu klären. **
Welche Option bevorzugst du: Mensch, Puppe oder virtuelle Figur?
Als KI habe ich keine Präferenzen oder Vorlieben. Es hängt von den individuellen Vorlieben und Bedürfnissen einer Person ab, welche Option sie bevorzugt. Manche Menschen mögen die Interaktion mit echten Menschen, andere bevorzugen möglicherweise Puppen oder virtuelle Figuren. Es ist wichtig, dass jeder die Wahl hat, was für ihn am besten funktioniert. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Plüsch-Maskottchen Oktopus gelbe Puppe 25 cmPlüsch-Maskottchen Oktopus gelbe Puppe 25 cm Lernen Sie unsere süße und freundliche Puppe in Oktopusform kennen, die schnell zum Lieblingsspielzeug Ihres Kindes wird! Die Plüsch-Oktopus-Puppe ist mehr als ein Spielzeug – sie ist ein lebenslanger Freund, der jedem Freude und Lächeln zaubert, der sie umarmt. Die Octopus-Puppe ist ein ideales Spielzeug für interaktives Spielen, das die Fantasie und Kommunikationsfähigkeiten der Kinder fördert. Dadurch kann jedes Kind seine eigenen Geschichten und Spielszenarien erstellen. Sein charmantes Aussehen und seine Weichheit machen ihn zum perfekten Begleiter sowohl im Alltag als auch in schwierigen Momenten. Abmessungen des Maskottchens: 25cm x 15cm x 10cm Es ist CE-zertifiziert und entspricht der EN71-Norm. Für Kinder ab 3 Jahren gedacht.8,28 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Maskottchen-Kostüm REDBROKOLY Goldenes Paar Schlittschuhe mit Boyfriendjeans und Schalkragen- Dieses REDBROKOLY.COM Maskottchen, Maskottchen-Kostüm REDBROKOLY Goldenes Paar Schlittschuhe mit Boyfriendjeans und Schalkragen, macht eine Aktion erinnerbarer und interaktiver. - Dieses Modell eignet sich fuer Animationen, die Ueberraschung, Fotos und einfache mit den Teilnehmern erzeugen sollen. - Das Maskottchen kann eine Verteilung, Parade, Markenaktivierung oder Empfangssituation begleiten. - Zusammensetzung: 80% polyfoam et 20% polyester. - Die leichte Struktur und textile Verarbeitung zeigen eine erkennbare Figur in einem Eventkontext. - Das Design hilft, Aufmerksamkeit zu gewinnen und bleibt mit verschiedenen Nutzungen kombinierbar. - REDBROKOLY.COM sammelt Maskottchen fuer Eventprofis, Geschaefte, Gemeinden und Privatkunden. - Der kann wichtige Informationen vor Ihrem Kauf bestaetigen. - Dieses Maskottchen kann Ihre Kommunikation unterstuetzen, indem es Ihr Event identifizierbarer, menschlicher und teilbarer macht. - REDBROKOLY.COM1699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie heißt das Maskottchen-Kostüm?
Das Maskottchen-Kostüm wird oft einfach als "Maskottchen" bezeichnet. Es kann jedoch auch einen spezifischen Namen haben, der auf das jeweilige Maskottchen oder die Organisation, die es repräsentiert, abgestimmt ist. Zum Beispiel heißt das Maskottchen der Olympischen Spiele 2020 in Tokio "Miraitowa". **
-
Wie war das erste Mal im Maskottchen-Kostüm?
Das erste Mal im Maskottchen-Kostüm war aufregend und einzigartig. Es war eine neue Erfahrung, in eine andere Rolle zu schlüpfen und die Reaktionen der Menschen zu sehen. Es hat Spaß gemacht, die Kinder zum Lachen zu bringen und eine positive Stimmung zu verbreiten. **
-
Wie war das erste Mal im Maskottchen-Kostüm?
Das erste Mal im Maskottchen-Kostüm war aufregend und etwas ungewohnt. Es war eine Herausforderung, sich darin zu bewegen und zu agieren, aber es hat auch viel Spaß gemacht, die Reaktionen der Menschen zu sehen. Es war eine einzigartige Erfahrung, in die Rolle des Maskottchens zu schlüpfen und die Stimmung zu verbreiten. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Raffan, Richard: Spielzeug drechselnSpielzeug drechseln , 15 begeisternde Projekte aus Ihrer Werkstatt , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 201507, Produktform: Leinen, Titel der Reihe: HolzWerken##, Autoren: Raffan, Richard, Übersetzung: Kuhlmann, Waltraud, Seitenzahl/Blattzahl: 192, Abbildungen: durchgehend farbig bebildert, Keyword: Drechseln; Holzhandwerk; Holzspielzeug; Spielzeug; tradtionelles Handwerk, Fachschema: Holzspielzeug~Spielzeug / Holzspielzeug, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network, Länge: 289, Breite: 222, Höhe: 18, Gewicht: 997, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283535134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maskottchen-Kostüm REDBROKOLY Goldenes Paar Schlittschuhe mit Boyfriendjeans und Schalkragen- Das Maskottchen Maskottchen-Kostüm REDBROKOLY Goldenes Paar Schlittschuhe mit Boyfriendjeans und Schalkragen bringt eine spielerische und professionelle Praesenz fuer Marke, Ort oder Event. - Dieses Maskottchen verwandelt eine klassische Animation in einen sichtbareren, waermeren und partizipativeren Moment. - Je nach Einsatz kann es Kinder, Familien, Kunden, Besucher oder Gaeste anziehen. - Zusammensetzung: 80% polyfoam et 20% polyester. - Polyfoam gibt Form und Volumen, Polyester sorgt fuer textile Haptik und finales Erscheinungsbild. - Diese Konstruktion eignet sich fuer Einsaetze, bei denen die Figur sofort erkennbar sein muss. - Auf REDBROKOLY.COM ist dieses Modell Teil einer Auswahl von Maskottchen fuer Events, Verkaufsanimationen und Kommunikation. - Lieferung und Auftragsvorbereitung werden anhand der verfuegbaren Informationen aufmerksam organisiert. - Mit Redbrokoly koennen Sie Ihrer Aktion eine staerkere Praesenz geben und ein leicht teilbares Fotomotiv schaffen. - REDBROK1649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "Popanz"?
Der Begriff "Popanz" wird oft verwendet, um eine Person oder eine Sache zu beschreiben, die übertrieben oder unnötig aufgebauscht wird. Es kann auch bedeuten, dass etwas als bedrohlich oder gefährlich dargestellt wird, obwohl es in Wirklichkeit harmlos ist. Der Begriff wird oft verwendet, um auf übertriebene Ängste oder Bedrohungen hinzuweisen. **
-
Soll ich jetzt die Reinigungskosten für ein Maskottchen-Kostüm übernehmen?
Das hängt von den Umständen ab. Wenn du das Maskottchen-Kostüm beschädigt hast oder für seine Reinigung verantwortlich bist, solltest du wahrscheinlich die Kosten übernehmen. Wenn jedoch jemand anderes für den Schaden verantwortlich ist oder du keine Verantwortung für das Kostüm hast, solltest du nicht für die Reinigungskosten aufkommen müssen. Es ist wichtig, die genauen Umstände zu klären, um eine faire Entscheidung zu treffen. **
-
Soll ich jetzt die Reinigungskosten für ein Maskottchen-Kostüm übernehmen?
Das hängt von den Umständen ab. Wenn du das Maskottchen-Kostüm benutzt hast und es verschmutzt hast, wäre es fair, die Reinigungskosten zu übernehmen. Wenn jedoch jemand anderes das Kostüm benutzt hat oder die Verschmutzung unvermeidbar war, könnte es angemessen sein, die Kosten aufzuteilen oder von der Verantwortung freigestellt zu werden. Es ist wichtig, die Situation und die Vereinbarungen im Voraus zu klären. **
-
Welche Option bevorzugst du: Mensch, Puppe oder virtuelle Figur?
Als KI habe ich keine Präferenzen oder Vorlieben. Es hängt von den individuellen Vorlieben und Bedürfnissen einer Person ab, welche Option sie bevorzugt. Manche Menschen mögen die Interaktion mit echten Menschen, andere bevorzugen möglicherweise Puppen oder virtuelle Figuren. Es ist wichtig, dass jeder die Wahl hat, was für ihn am besten funktioniert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.